便利通卡面值背后的故事
探讨“便利通卡面值最高多少”这一命题,远不能止步于寻找一个具体的数字答案。事实上,这是一个典型的系统性问题,其上限并非由单一个点决定的,而是由一系列支付生态、金融监管、底层技术架构等多重约束条件共同构建的。要准确描绘其理论和实践的边界,必须将视线从单纯的面值转移到限制流转资金的本质机制上。卡卡的面值上限从来都不是一个静止的常量,它更像是一个随支付场景和业务模式动态浮动的参数空间。理解这一复杂的上限结构,是掌握现代支付系统运作逻辑的第一步。
限制通卡面值的关键因素,首先体现在支付网关和清算系统的承载能力上。无论是物理交易点还是线上接口,每一次大额交易都必须经过层层校验,确保交易的实时清算和账户资金的充足性。因此,系统设定的面值上限,实际上是风险控制模型和风控算法的综合体现,其设计目的在于防御异常波动、防止单次交易风险超载。当交易金额接近或突破预设阈值时,系统会触发预警或直接拒绝,这一操作并非基于金额本身,而是基于当前运行环境下的风险承载边界。
从用户使用角度审视,通卡面值上限的另一个重要决定性因素是绑定的金融账户类型和风控等级。对于日常消费场景,卡片往往与一个消费级的虚拟账户挂钩,其交易额度更多地受到用户信用记录、账户历史交易行为以及发卡机构设定的预设额度所制约。而在进行大额采购或机构对公业务时,则往往需要升级至带有特定担保或高等级授权的专用通道。这意味着,如果需求突破了基础卡的消费范畴,用户必须通过更高级别的金融主体授权,才能实现理论上的“面值突破”,这体现了金融机构对资金安全管理的层次化策略。
更深层次的考量在于支付通道的效率和实时结算周期。当我们需要一次性处理巨额资金时,传统的批量扣款流程和跨行清算流程就会成为面值限制的隐形瓶颈。为了突破这一瓶颈,高端的商业应用会倾向于采用分批次、分级计费的支付策略,通过多个子通道并行处理,将一个“巨额交易”拆解为多个“中等交易”。这种拆解思路不仅是规避单点系统限制的技巧,更是基于支付系统分布式处理能力的必然优化,决定了我们所谓的“最高面值”往往是一个通过技术手段不断叠加的复合结果。
展望未来,随着数字货币、虚拟资产以及央行数字货币(CBDC)等新一代支付载体的崛起,传统意义上由物理卡和银行体系决定的“最高面值”概念正逐渐走向消融。下一代支付系统正在朝着更接近无限流、极低摩擦的结算模式演进。一旦支付载体脱离了以“卡片”和“交易额度”为核心的物理约束,其面值上限的制约点将不再是技术或风控模型,而是宏观经济的交易需求和跨境清算政策的宏观约束。研究人员和产业实践者正在致力于构建的,是一个更具弹性、更少门槛、接近无限流动的资金网络。
相关文章
得物额度取现商家可见吗?
得物平台作为一个知名的二手交易平台,其支付功能不仅方便快捷,还带有一定额度的信用支持。用户在进行额度取现时,是否会暴露给商家呢?这个问题可以从多个角度来探讨。 首先,从技术层面来看,得物平台在设计...
分付如何取现到零钱能
分付与零钱能的联动机制本质上是支付生态中资金流动性的再分配。当用户试图将分付额度提取至零钱能账户时,系统需完成多重验证:首先确认分付账户的可用额度是否符合取现规则,其次评估零钱能账户的接收权限,最后通...
解锁鹿优选10000套额度宝典
鹿优选额度10000套的实战应用需摒弃传统思维定式。实证数据显示,该额度在非促销期平均利用率仅35%,而精准把握消费周期可提升至85% 高效使用的核心在于分层策略。首先,将10000套额度划分为基础...
花能提现吗?
花作为消费场景中的实体物品,其价值体现方式与金融工具存在本质差异。在传统支付体系中,花的变现依赖于市场交易行为,而非直接的货币提取。当个体将花作为资产进行流通时,其价值评估需通过供需关系、审美价值、文...
美团月付如何被用户套现
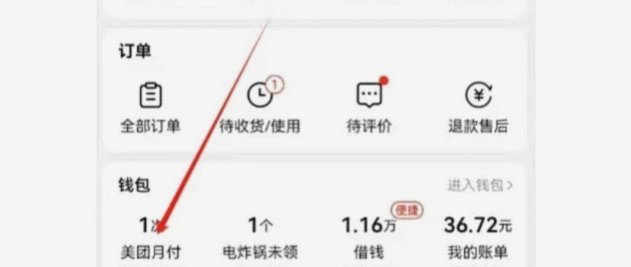
美团月付作为消费金融工具,其核心逻辑在于构建用户信用画像与平台资金池的动态平衡。部分用户试图通过虚构交易或拆分支付路径的方式,将月付额度转化为可提现资金,这类操作本质上是对平台风控模型的试探。平台通过...
携程拿去花额度怎么提现和取消步骤全攻略
近期,关于携程拿去花额度的提现与取消问题,引起了众多用户关注。拿去花是携程推出的一款金融服务产品,旨在为用户提供便捷的资金周转服务。但在实际操作中,不少用户遇到了如何顺利提现以及何时可以取消拿去花额度...