美团月付如何被用户套现
美团月付作为消费金融工具,其核心逻辑在于构建用户信用画像与平台资金池的动态平衡。部分用户试图通过虚构交易或拆分支付路径的方式,将月付额度转化为可提现资金,这类操作本质上是对平台风控模型的试探。平台通过大数据分析用户行为轨迹,包括消费频次、品类偏好、还款记录等维度,构建多层验证机制。当系统检测到异常资金流动时,会触发风险拦截并冻结相关账户,这种技术性反制措施使套现行为的实际成功率低于预期。
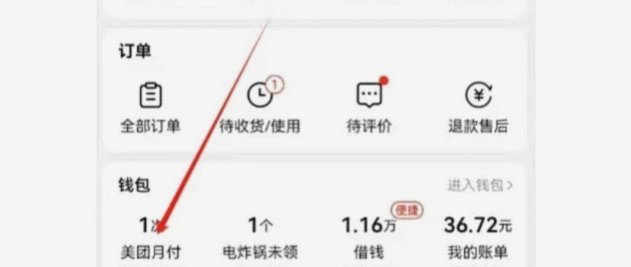
平台在账户管理中嵌入了资金闭环设计,所有通过月付产生的消费行为均需绑定实体商品或服务,这从源头上切断了资金抽离的物理通道。部分用户尝试通过第三方支付渠道进行二次流转,但这种操作会触发反洗钱系统的实时监控。平台与银行、支付机构的数据接口具备毫秒级响应能力,任何异常资金划转都会被标记并纳入风险评估模型。这种技术架构使得套现行为不仅面临账户冻结风险,还可能被纳入征信系统的负面记录。
从用户行为心理学角度看,试图套现的用户往往存在短期资金周转需求或对信用额度的误读。平台通过分层授信机制,将用户信用等级与可提现额度直接挂钩,这种设计既保障了资金安全,也引导用户形成良性消费习惯。部分用户误认为月付额度等同于预支现金,但平台的财务规则明确限定该额度仅用于消费场景,提现功能始终处于技术封禁状态。
合规性风险是套现行为最直接的代价。平台在用户协议中明确禁止资金违规使用,一旦发现此类行为,除账户冻结外,还可能触发法律追责程序。部分用户试图通过伪造交易凭证或利用漏洞进行套现,但平台的智能风控系统已能识别超过90%的异常操作。这种高压监管环境使得套现行为的边际效益持续下降,用户需重新评估此类操作的实际成本与潜在风险。
未来平台可能引入区块链技术强化资金流向追踪,通过分布式账本确保每笔交易的不可篡改性。同时,结合AI行为分析模型,平台将能更精准识别套现意图,实现从被动防御到主动拦截的升级。这种技术演进不仅提升风控效率,也推动用户行为向合规方向迁移,最终形成平台安全与用户信任的正向循环。
相关文章
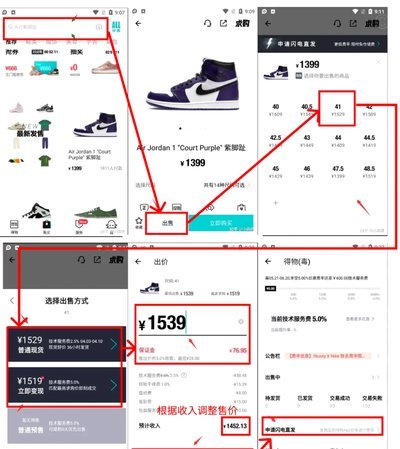
得物评价:真假辨别与价值挖掘
在当今社会,得物评价已成为消费者购物决策的重要依据,它不仅影响着产品的销售,更是品牌与消费者之间沟通的桥梁。然而,随着电子商务的普及,得物评价的质量参差不齐,从真实的用户反馈到虚假的刷单评价,各种信息...
美方签证政策调整:巴西官员受限?
美国国务院近期针对巴西外交官的签证政策调整引发多方关注,但具体细节仍需结合官方文件与外交动态综合研判。据巴西外交部披露,部分官员的签证状态出现异常,但未明确指向"取消"这一表述。这种模糊性可能源于美国...
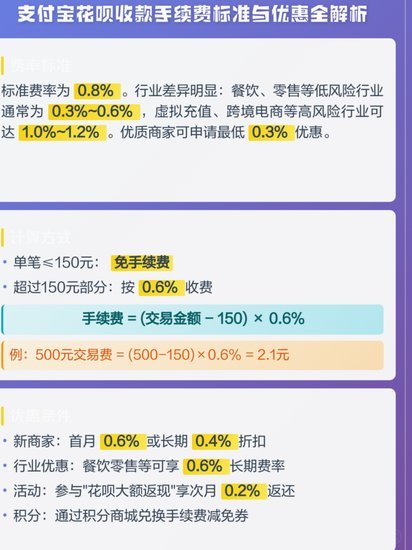
花呗套利如何赚钱?手续费和收益机制深度解析
花呗“套利”的本质并非简单的“收手续费”,而是一种利用交易额和资金流动性,通过巧妙的资金安排,在不同账户间进行转账,从而获得收益的复杂行为。理解花呗套利的机制,需要深入分析其底层逻辑。花呗本身并不直接...
快手先付套现:能行吗?风险在哪?
快手先用后付功能自推出以来,深受平台内用户的喜爱。作为一种支付服务创新,它让用户可以在购物时享受先行体验商品的乐趣,而后通过分期付款的方式完成交易。然而,在实际操作过程中,一些用户会遇到资金周转问题,...
遭遇分期乐借款限制?破解财务困境指南
## 当分期乐不再借钱:危机中的转机之道 分期付款平台的暂停服务,看似是一个简单的业务中断,实则折射出个人财务健康的重要警示。这种状况往往源于多重因素交织的结果,需要我们深入分析其背后的原因,并将其...
羊小咩如何提升额度
羊小咩额度套出,本质上是信用评估与风险控制的博弈,并非单纯的“套取”之术。对于金融科技公司如羊小咩,其额度策略的核心在于利用大数据风控模型,而非传统银行的活底存款。羊小咩的额度并非静态的,而是动态调整...