美团月付真的是把钱转出来吗?
很多人对美团月付的认知存在一种严重的“流动性误区”,误以为账户里的额度等同于可以随时支取的现金。这种认知偏差源于对信用额度与存款性质的混淆。本质上,美团月付并非银行储蓄卡,也不是一种提现工具,它是一种基于消费场景的信用支付额度。当你看到额度增加时,增加的是你在美动生态内的“购买力”,而非可以自由流转的货币资产。这种额度被锁死在特定的支付链路中,其设计的底层逻辑是服务于即时消费,而非资产变现。
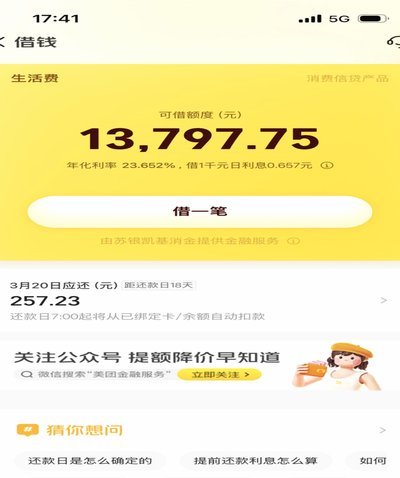
从金融逻辑上看,美团月付运行在一个高度闭环的生态内。它的核心逻辑是“先消费,后还款”,通过为用户提供短期信用支持,来提升美团平台内交易的频率与客单价。这种额度的使用权限被严格限制在美团及其关联商户的结算体系内。由于缺乏向外部银行卡直接转账的底层协议支持,任何试图绕过支付链路、将额度转化为现金的操作,在技术层面都是一种“伪变现”。这种闭环机制决定了它无法像现金一样在金融体系中自由流动,它具有极强的场景依赖性。

那些宣称能通过“特殊渠道”将美团月付额度转为现金的说法,往往隐藏着极高的违规与欺诈风险。市面上所谓的“提现”或“转出来”的操作,本质上是利用第三方虚假交易或不合规的支付链路进行资金洗白。这种行为不仅严重违反了平台的服务协议,极易导致用户账户被永久封禁,更重要的是,资金流向极不稳定,用户往往面临支付了高额手续费却无法收到款项的境地。这种看似“化额度为现金”的捷径,实际上是利用信息差编织的金融陷阱。

面对这种信用工具,理性的用户应当建立“消费额度”与“现金资产”的清晰边界。美团月付的价值在于它为日常餐饮、外卖、到店服务等高频场景提供的支付便利与账期缓冲,而非应急的资金周转手段。过度迷信其变现能力,不仅会扭曲对金融工具的理解,更可能陷入债务泥潭或遭遇诈骗。认清额度的本质,不将其视为流动性资产,是保护个人信用记录与财产安全的第一道防线。
相关文章
得物月卡使用指南,玩转时尚购物
得物月卡,作为一款针对时尚潮品购物的会员服务产品,在使用时需要注意几个关键点。首先,了解自身的消费需求是前提。无论是追求最新的潮流单品还是寻找独特的二手珍藏,通过得物平台购买不仅能享受更优惠的价格,还...
得物提现多久到?
在当今电商时代,得物APP作为一款广受欢迎的购物平台,其提现功能一直是用户关注的重点之一。很多用户想知道“得物APP提现多久到账”。这一问题不仅涉及支付系统的效率,还与银行处理时间、网络环境以及用户操...
羊小咩如何提取?解析保险产品的取现机制
羊小咩怎么取出:解析保险产品的提取机制 羊小咩作为一种创新型储蓄型保险产品,其提取机制设计反映了保险行业与金融市场融合的最新趋势。这类产品的核心在于通过长期储蓄积累,为投保人提供未来大额资金支取的可...
美团月付取现额度几何?
近年来,随着移动支付的普及和金融科技的发展,“美团月付”作为一种创新的消费金融产品逐渐走入人们的视野。它允许用户将订单金额分期付款,同时提供取现服务。然而,对于很多消费者而言,“美团月付”的取现额度如...
网贷平台申请全攻略
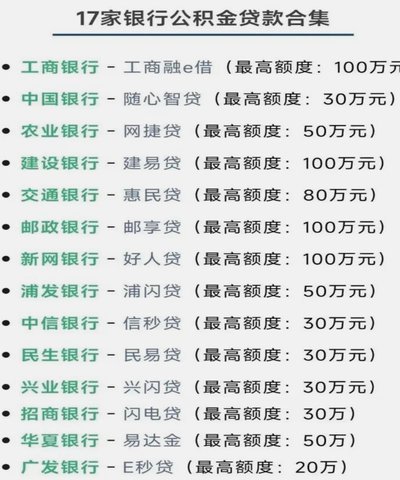
在当今的金融市场中,网贷平台作为个人和小微企业融资的重要渠道,日益受到关注。面对众多平台,用户如何高效筛选并成功申请贷款?以下几点建议或许能帮助您。 首先,了解平台背景和资质是基础。在申请前,务必...
得物余额提现的真相:粉值到底能变现吗?
得物app的余额系统,以及围绕其“提现现金”这一话题,长期以来都伴随着争议和误解。其核心机制并非传统意义上的现金支付,而是基于用户贡献的“粉值”进行的一种积分体系,并以此作为奖励机制吸引用户活跃。得物...