信用变迁:从白条到数字时代的金融创新
白条作为经济活动中一种特殊的信用凭证,其本质是债务关系的非正式化表达。在商业史上,白条曾是交易双方基于信任建立的临时性债务证明,常见于农产品流通、手工业交易等场景。这种原始的信用工具无需复杂法律程序,却能快速促成交易,反映出人类社会早期对信用机制的朴素认知。但白条的流动性缺陷也显而易见——缺乏标准化记账方式导致债务纠纷频发,最终推动了票据制度的诞生。这种从非正式到正式的演变轨迹,揭示了信用工具发展与经济结构演进的深层关联。
在数字经济时代,白条的概念被重新解构并赋予新的技术内涵。电商平台推出的"白条"服务实质是将传统信用凭证转化为可量化的金融产品,通过大数据风控模型将用户信用转化为可交易的虚拟资产。这种创新突破了传统信贷的物理边界,使信用评估从静态资产负债表转向动态行为轨迹分析。但技术赋能也带来了新型风险,当白条额度成为消费刺激工具时,过度透支的信用扩张可能引发系统性金融风险,这种现象在年轻消费群体中尤为显著。
白条的泛滥正在重塑社会信用体系的底层逻辑。传统信用建立在长期契约关系和实体资产担保之上,而现代白条依赖算法模型和短期行为数据,这种转变使信用评估从"结果导向"转向"过程监控"。但算法黑箱和数据偏差可能导致信用歧视,例如某些群体因缺乏数字足迹而被系统性排除在信用体系之外。这种新型信用排斥正在加剧社会阶层的固化,形成数字时代的"信用贫困"现象,需要建立更包容的评估机制来平衡效率与公平。
监管框架的滞后性为白条经济埋下隐患。当前法律体系对白条的界定仍停留在传统票据法范畴,难以应对数字白条的跨平台流通特性。当白条成为可拆分、可转让的金融工具时,其流动性已超出原始设计的债务关系范畴,可能演变为影子银行体系的组成部分。这种监管真空要求立法者重新定义信用凭证的法律属性,构建覆盖全生命周期的监管沙盒,既要防范系统性风险,又要避免过度管制扼杀创新活力。
白条的未来走向取决于技术与制度的协同进化。区块链技术的引入可能为白条赋予不可篡改的数字身份,智能合约则能实现信用条款的自动化执行。但技术革新必须与法律框架同步,例如建立跨平台信用数据共享标准,设计白条额度的动态调整机制。当白条从工具属性回归到信用本质,其价值才能真正体现在促进资源有效配置而非制造债务泡沫上,这需要市场参与者与监管者共同构建新型信用生态。
相关文章
分期乐逾期不还,会怎样?
在当今互联网金融快速发展的背景下,分期付款已成为消费者购物时的重要选择之一。以"分期乐"为代表的分期服务平台,凭借其便捷性和灵活性,赢得了大量用户的青睐。然而,若未能按时偿还分期购物的额度,可能会带来...
快手先付套现:能行吗?风险在哪?
快手先用后付功能自推出以来,深受平台内用户的喜爱。作为一种支付服务创新,它让用户可以在购物时享受先行体验商品的乐趣,而后通过分期付款的方式完成交易。然而,在实际操作过程中,一些用户会遇到资金周转问题,...
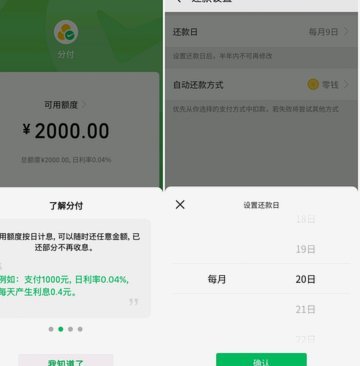
优化微信分付策略减少退款率
微信分付,即微信支付的风险分担机制,旨在降低商户的退款风险,平衡平台、商户和用户之间的利益。它的核心在于将部分退款风险转移给第三方分付机构,降低商户的坏账风险,同时也减少了平台维权压力。要理解如何“套...
花呗额度提升秘籍:聪明用户的借还之道
“套取花呗”并非简单的技术操作,更像是一场心理博弈。借款平台的算法并非单纯依靠信用评分,更多的是对用户行为和风险偏好的预测。想成功“套取花呗”,需要深刻理解这背后的机制,并利用自身优势进行策略调整。...
警惕伪装成助手的“套花呗”软件
数字支付生态系统始终处于博弈状态,每一次金融便捷的提升,都同步催生出新的规避规则和漏洞。当讨论“套花呗”相关的软件时,必须立刻跳出“工具箱”的思维定式。市场上所谓的“软件”,本质上并非一套成熟的自动化...
分期乐欠款无法还清?这套自救指南帮你度过难关
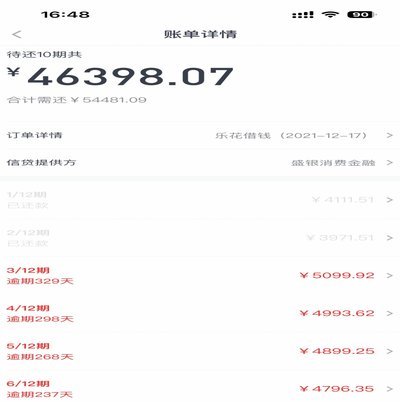
面对分期乐逾期无力偿还的情况,第一步是理性看待问题的严重性和紧迫性。对于大多数用户来说,忽视债务或逃避解决不仅不能解决问题,反而会加剧个人信用记录和财务状况的恶化。首先应当明确自己的经济状况,包括但不...