白条加油额度影响征信吗?
白条加油额度的使用,其背后的信用记录机制与传统金融机构的授信贷款模型存在本质差异。许多用户误以为任何超出预设消费额度的行为都会直接触发征信系统的警报,但实际情况远比想象的复杂。首先需要明确的是,这种限额使用的核心是零售场景下的“账期服务”或“垫付功能”,其设计初衷并非进行复杂的信用风险评估和长期记录追踪。因此,单次、正常的加油消费行为所产生的金额变动,通常不会直接在主要的个人征信报告中留下硬查询(Hard Inquiry)记录。这更像是一种基于购物场景的预授权额度消耗,系统关注点在于你当前的支出承受能力范围,而非对你的财务历史进行深度计分。
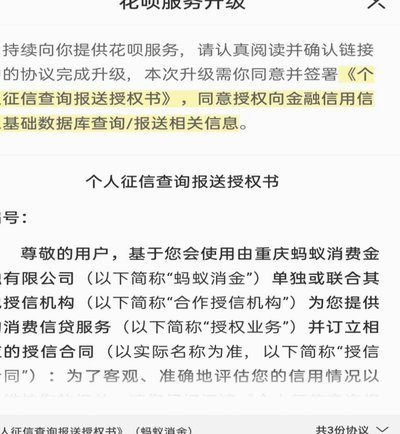
深入分析其记录链路会发现,大部分此类消费信息的记录更多地集中在商家端的账单流水和内部风险监控模型中,属于一种“交易信用流”的体现,而不是传统意义上的“信贷行为记录”。如果只是偶尔超出额度使用少量资金,这更接近于临时的流动性调动,系统将其视为可控的消费波动。然而,一旦涉及到长期、反复地依赖该额度进行多次大额支付,或者在账期结束时出现未能按时回款的迹象,那么这些异常的数据累积就会被内部评分系统捕获。虽然不一定直接写入央行征信报告,但它已经构成了商家层面重要的“风险预警信号”,其影响权重正逐步提升。
真正需要关注的并非是额度是否超限本身,而是背后的财务行为模式——即消费习惯的可持续性。如果用户长期无法在正常周期内偿清积累的超支部分,或者频繁地将该类便捷支付额度当作主力的现金替代品来使用,这暴露了其短期资金链条的紧张信号。专业的征信评估不会只看某一笔交易的大小,它更关注的是 repayment pattern(还款模式)和负债覆盖率的健康趋势。因此,用户必须将此类消费视为生活预算内的波动,一旦形成持续性的支付压力或拖欠记录,无论商家是否直接上报,都可能被计入用户的“财务行为异常”预警范围。
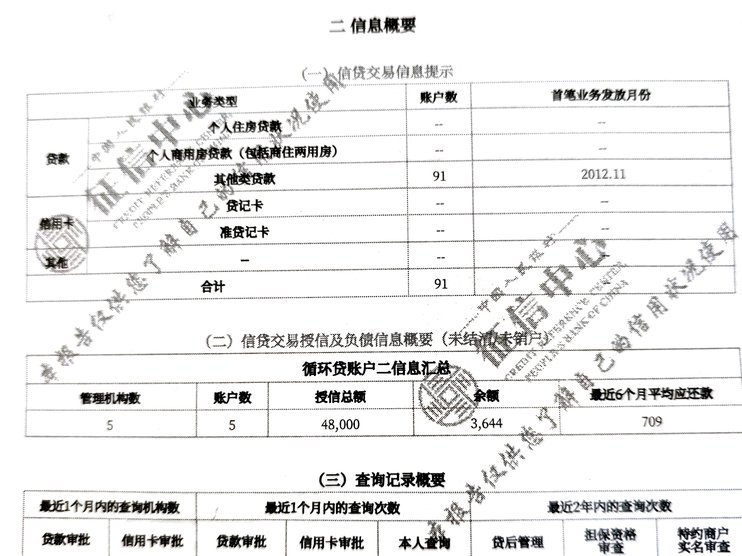
此外,不能将这种零售场景下的便捷额度信用与银行发放的信用卡授信、分期贷款混为一谈。前者更侧重于解决眼前的消费刚需痛点,风险评估模型倾向于即时的交易可执行性;后者则涉及更复杂的法律合同和资金流动周转,其背后的征信留痕则是全面且深刻的。从风控角度看,如果用户将此种短期、高频次使用的额度视为稳定的备用金,并在某一时刻突发性的违约行为,虽然账单会处理,但这种明显的“契约履约瑕疵”依然是任何金融机构都极力规避的行为,一旦留下记录,其负面信号比一次简单的超额使用更为严重。
最终管理白条加油额度这类短期消费信用,核心思路必须从“能否使用”转移到“如何健康退出”。用户应该始终保持对自身现金流和消费预算的清晰认知,将此功能定位为应对临时性、非计划性支出周期的应急工具,而非常规的财务支柱。定期查看与该类支付平台关联的账单提醒和服务报告,及时清偿所有尾款累积。一个健康的金融人设,是以稳健的现金回流和主动管理的小额负债来定义的,任何长期化的超限使用行为,都可能在系统内部记录了“高风险依赖”标签,即使没有被直接曝光到公共征信,也构成了一层难以消除的信用隐形负担。
相关文章
分期乐购物额度如何提现技巧详解
在数字化金融日益普及的今天,分期乐这样的购物平台通过提供高额购物额度,极大地方便了消费者。然而,不少用户对如何通过“分期乐购物额度取现”方法存有疑问。首先,需要明确的是,分期乐的购物额度取现实际上并不...
拿去花能提现吗?数字化支付下的新可能
“拿去花能取现吗”乍听之下似乎是一个简单的问题,答案自然是否定的。毕竟,拿去花是支付方式,而取现则是提取现金的行为。两者之间存在着截然不同的功能和流程。然而,如果我们从更深层次去思考这个话题,就会发现...
鹿优选10000套:解密消费逻辑
衡量“鹿优选购物额度10000套多少”,根本不是一个简单的数学计算题,而是一次对消费机制、商品打包逻辑以及信用额度实际效用边界的深度拆解。消费者必须抛弃直观的算式思维,转而审视这10000这个数字,究...
便荔卡包取现额度如何提升
便荔卡包的取现额度设计本质上是平台基于风险控制与资金流动性的双重考量。其核心逻辑在于通过算法模型对用户行为数据进行动态评估,包括交易频率、资金来源、地理位置等维度。平台通常会设置基础额度作为安全阈值,...
得物买手平台花费计算全解析
得物作为一个以“买手”为核心的平台,其定价机制和最终消费金额的计算,远比单纯的商品价格复杂得多。要真正“看清楚一共花了多少钱”,首先要打破传统消费观念,将其拆解成多个成本要素,然后进行逐一分析。得物之...
花呗:利与弊的双重探讨
花呗,这个阿里巴巴旗下蚂蚁集团推出的信用支付工具,在中国消费者中已经非常普及。它不仅仅是一款提供便利的消费信贷产品,更像是一种生活方式的象征,尤其深受年轻群体的喜爱。然而,随着其用户基数和交易量的增长...