套花呗钱真的靠谱吗?深度揭秘其风险与真相
“套花呗钱”这一现象,从社交媒体的爆火到朋友圈的传耳,实则扎根于中国消费文化中一种潜在的焦虑与探索。它并非单纯的骗局,而是巧妙利用了用户对“短期资金”、“小额借款”、“爽快消费”等心理需求的精准捕捉。本质上,这些平台并非正规的金融机构,其运营模式依赖于提供“无抵押、无征信”的贷款,而这种模式本身就存在巨大的风险。用户往往在短时间内收到花呗红包,心存侥幸,以为自己获得了免费的资金,却忽略了这些平台早已在用户使用过程中悄悄收集数据、建立信用评估体系,以及建立起复杂的诱导机制。更重要的是,这些平台提供的“花呗”本身并非真正的贷款,而是消费券的虚拟发放,本质上是商家促销手段的包装,利用用户对优惠的渴望来扩大消费规模。因此,从纯粹的法律和金融角度来看,“套花呗钱”的可靠性极低,其核心本质在于欺诈和利用用户。
要理解“套花呗钱”的运作逻辑,需要深入剖析花呗的商业模式。花呗的核心在于“消费+支付”,它连接了商家和用户,并通过消费行为来建立用户的消费记录。而这种记录,正是这些平台利用的价值。花呗并非真的提供贷款,而是基于用户消费习惯,发放“花呗余额”,让用户可以在花呗账户下进行消费。这种模式下,用户只需在平台上进行消费,就能获得虚拟的“钱”,看似省钱,实则为平台积累了海量的消费数据,并提升了用户的消费活跃度。 那些声称可以“套花呗钱”的平台,实际上是在利用用户的消费习惯,将虚拟消费券推送给用户,诱导用户在平台上进行消费,从而为平台带来营收。 这种模式的盈利点不在于借贷本身,而在于用户消费的增加,因此其可持续性极其有限,也极易滋生欺诈行为。
那么,为什么“套花呗钱”能够持续存在,甚至在一定程度上影响了用户的消费行为?原因在于,它满足了用户对“快速获得资金”、“尝试新事物”的心理需求。在消费压力下,用户渴望获得额外的资金,即使知道风险,也往往会被“机会”的诱惑所迷惑。同时,这些平台利用社交媒体的传播效应,通过朋友圈的分享和口碑传播,进一步扩大了其影响力,吸引了更多用户参与。更重要的是,部分用户对金融知识的匮乏,导致他们对花呗的本质和风险认识不足,更容易被这些平台上的宣传所欺骗。这不仅仅是金融风险,更是一种消费习惯的风险,它会导致用户过度消费,增加财务负担,甚至陷入债务危机。
应对“套花呗钱”的风险,关键在于提升自身的风险意识和消费能力。首先,要明确花呗的本质,它并非真正的贷款,而是消费券的虚拟发放。 其次,要警惕任何声称可以“套花呗钱”的平台,避免参与其中。更重要的是,要理性消费,控制消费欲望,避免过度依赖花呗等虚拟消费工具。 此外,金融监管部门需要加强对类似平台的监管,严厉打击欺诈行为,同时加强对用户的金融知识普及,提高用户的风险意识。只有在个人层面提升风险意识,在政府层面加强监管合力,才能有效遏制“套花呗钱”等欺诈行为,维护金融市场的健康发展,保护消费者的合法权益。
相关文章
羊小咩购物额度提升攻略
提升羊小咩的购物额度,关键在于理解平台规则和策略。首先,用户应当积极参与平台的各项活动,比如限时抢购、节假日促销以及品牌特惠日等活动,这些都是提高信誉度和消费活跃度的有效方式。此外,合理利用推荐奖励系...
羊小咩花卡套现费多少
羊小咩享花卡作为一种消费金融工具,近年来颇受年轻消费者的青睐。然而,对于用户而言,“套现”这一行为可能带来的风险和收益同样值得关注。在探讨“羊小咩享花卡套现一般几个点”的问题之前,首先要明确的是,所谓...
分付额度套现可行吗?风险解析
在探讨“分付额度可以套现吗”这一话题前,首先需要明确“分付”是蚂蚁金服推出的一种信用支付产品,主要用于用户在指定商户消费时的分期付款服务。分付额度本质上是一种虚拟货币,是用户在蚂蚁金服信用体系中的信用...
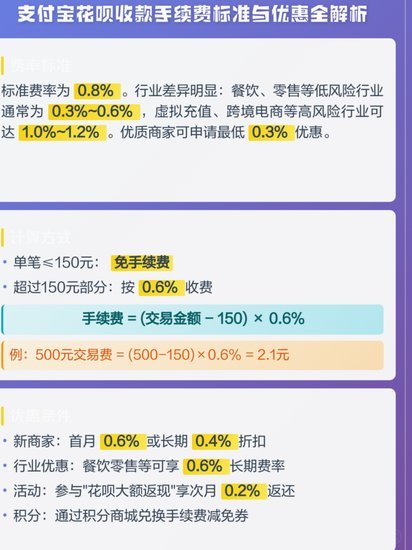
花呗套利如何赚钱?手续费和收益机制深度解析
花呗“套利”的本质并非简单的“收手续费”,而是一种利用交易额和资金流动性,通过巧妙的资金安排,在不同账户间进行转账,从而获得收益的复杂行为。理解花呗套利的机制,需要深入分析其底层逻辑。花呗本身并不直接...
得物秒杀:潮流消费新趋势
得物秒杀:潮流消费的新趋势 随着互联网技术的发展和消费者购物习惯的转变,得物平台上的“秒杀”活动成为了一种新的流行趋势。这类活动不仅为年轻消费者提供了快速获取心仪商品的机会,也成为了品牌商家拓展市...
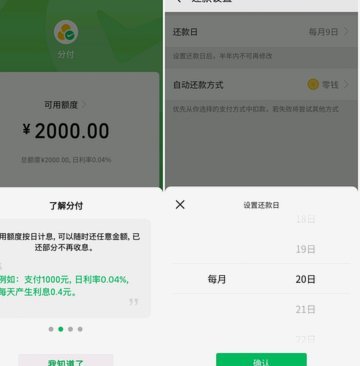
优化微信分付策略减少退款率
微信分付,即微信支付的风险分担机制,旨在降低商户的退款风险,平衡平台、商户和用户之间的利益。它的核心在于将部分退款风险转移给第三方分付机构,降低商户的坏账风险,同时也减少了平台维权压力。要理解如何“套...