如何有效提升分期乐信用额度
分期乐的额度评估体系以用户信用行为为核心,其算法模型会持续追踪消费频率、分期账单履约情况及账户活跃度。当额度受限时,需从数据维度切入,优化平台对用户信用风险的预判。例如,高频次小额分期可能被判定为资金周转需求,而低频次大额分期则可能触发风控阈值。建议用户通过调整消费结构,将单笔分期金额控制在月收入的30%以内,同时保持每月至少两次的消费记录,以维持账户活跃度指标。
平台对用户还款能力的评估包含多维数据交叉验证,其中账单准时率是核心权重。若用户存在逾期记录,系统会自动下调信用评分,导致额度冻结。此时需优先修复信用档案,可通过提前偿还未结清账单、关闭闲置账户等方式降低负面记录占比。值得注意的是,分期乐的额度调整周期通常为30-60天,用户需在还款日后的15个工作日内提交额度优化申请,系统才会重新评估信用画像。
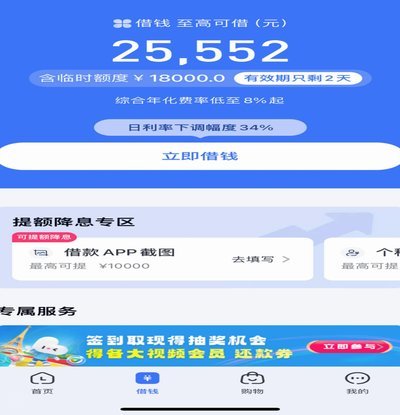
提升额度的深层逻辑在于构建稳定的资金流闭环。建议用户将分期乐账户与绑定银行卡的消费场景深度融合,例如在合作商户进行刷卡消费,既能积累消费数据,又能通过商户分润机制获得额外信用额度。同时,合理利用免息期进行资金周转,可降低负债率指标,从而提升额度审批通过率。但需注意避免过度依赖分期工具,保持月度负债不超过月收入的50%。
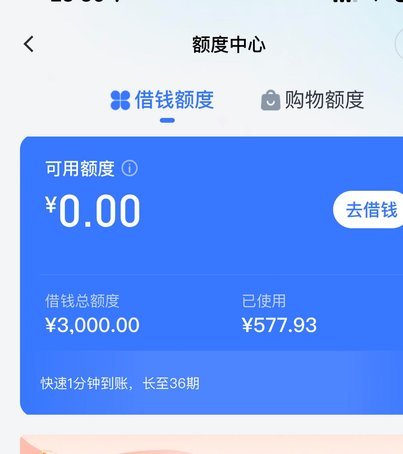
平台会根据用户资产状况动态调整额度,此时可主动提交资产证明材料。例如,提供稳定收入证明、房产证或车辆登记信息,有助于系统建立更精准的信用评估模型。但需注意材料真实性,虚假信息可能导致账户被永久冻结。此外,通过分期乐APP内「额度优化」功能提交申请,系统会基于用户近3个月的消费行为生成定制化建议,包括推荐的分期方案和优化策略。
长期额度提升需建立可持续的信用管理机制。建议用户将分期乐账户纳入个人财务规划,通过定期复盘消费数据,识别额度波动规律。例如,当系统显示「额度暂未开放」时,可结合自身消费周期调整申请时间,避开平台的额度管控节点。同时,关注平台推出的信用等级体系,通过积累信用积分获取更高的额度上限。这种主动管理策略能有效避免额度受限带来的消费瓶颈。
相关文章
花呗“三千套现”费多少?
花呗三千套现涉及的手续费并非一个简单的数字,而是由多种因素相互作用的结果,因此要准确评估需要进行细致的分析和考量。单纯将“三千”这个数字作为衡量标准,过于粗糙。首先,要明确“套现”的定义,这里指的是将...
拿去花真的能套现吗?
近日,网络上广泛传播着一种名为“拿去花”的理财工具。不少网友声称通过这种平台能够轻松套现获利,这一说法引起了公众的好奇与兴趣。然而,现实情况是否如传闻中那般美好呢?本文将从多个角度对“拿去花能套出来吗...
羊小咩购物额度能提现吗?揭秘背后逻辑
羊小咩平台的购物额度本质上是基于用户消费行为形成的信用凭证,其核心逻辑在于通过消费数据积累信用资产。这种额度通常以虚拟货币形式存在,主要用于平台内商品的支付或参与促销活动。从资金流转角度看,额度本身不...
网贷平台命名之道
--- 网贷平台的命名堪称是行业内部的“暗箱操作”,它不仅仅是标识,更肩负着塑造品牌形象、吸引投资者和用户,甚至影响平台声誉的关键任务。选择一个优秀的名称,需要在创意、可读性、独特性和市场号召力之间...
深度解析:花呗套现的常见手段及潜在风险
花呗的套现行为,本质上是一种将消费信贷转化为现金的行为,并且绕开了花呗原本的消费场景和还款机制。这种操作背后,往往隐藏着个人信用风险管理的漏洞,以及对金融平台规则的挑战。理解花呗套现的原理,需要从其运...
白条付款:别再“扫码”了
“白条”支付,在个人场景下,本质上是一种基于移动支付的信用支付方式,而非单纯的纸质凭证扫描。要实现向个人付款,并非简单的“扫码”,而是涉及多方技术与商业模式的协同运作。首先,需要确认收款方是否支持“白...