花呗余额如何转银行卡
在现代金融体系中,花呗作为一种便捷的信贷工具,为广大消费者提供了灵活的消费支付方式。然而,随着用户对资金流动性需求的增加,如何将花呗额度中的钱提取至银行卡成为了许多人关注的焦点。
首先,需要明确的是,花呗本质上属于一种信用支付产品,并不具备直接提现功能。用户看到的所谓"花呗余额",实际上是一种虚拟账户余额,用于支持用户的日常消费行为。因此,在进行任何形式的资金提取时,都需要通过特定的操作流程完成。
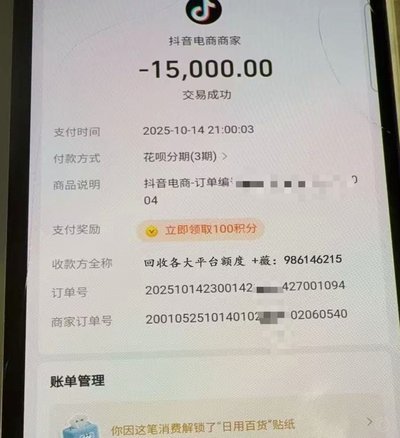
目前,支付宝提供了多种方式帮助用户实现资金流转。最常见的方式是将花呗额度转化为蚂蚁借呗或其他信贷产品的可用额度,进而申请借款并转入银行卡。此外,用户还可以选择在淘宝、天猫等平台购物后使用花呗分期付款,并利用订单对应的芝麻信用积分提升借呗额度。
需要注意的是,任何形式的资金提取都会受到一定的限制。比如,单笔提现金额通常有上限;资金到账时间也会根据具体操作方式有所不同。这些限制措施主要是为了保障用户的金融安全和合规性要求。
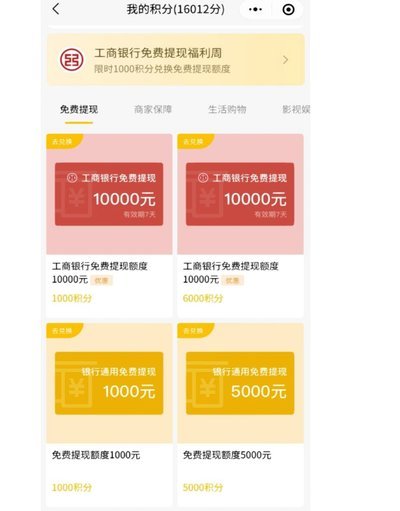
在实际操作过程中,用户需要确保自己的支付宝账户状态正常,并且具备良好的信用记录。任何异常情况都可能影响提现的成功率。同时,也建议用户关注官方公告,了解最新的政策变化和产品优化信息。
通过合理规划和合法操作,花呗的钱是可以实现向银行卡的资金流转的。这种灵活性不仅提升了用户的财务自主权,也为他们在紧急情况下提供了有力的资金支持。但需要注意的是,在使用过程中应遵守相关规则,避免违规操作带来的负面影响。
相关文章
便荔卡提现秒拒,原因解析
便荔卡包提现秒拒的现象近期引起了用户的广泛关注和讨论。这一现象背后的原因复杂多样,涉及用户行为习惯、平台规则调整以及技术安全等多个层面的考量。当用户在使用便荔卡进行交易后尝试提现时遇到即时拒绝的情况,...
花呗套钱真的能用吗?法律风险知多少?
**花呗套钱现象及其法律风险** 近年来,“花呗套钱”逐渐成为一种新兴的借贷和消费行为。用户通过某些特定的方式,如注册多个账号、利用优惠活动等方式获取现金或礼品卡等形式的资金回流,以此来实际使用超出...
花呗秒套:风险与套路揭秘
近年来,随着互联网金融的快速发展,花呗作为蚂蚁集团推出的一款消费信贷产品,因其便捷性和普及性受到广大消费者的青睐。然而,在一些不法分子和不良平台的觊觎下,围绕“花呗秒套”的套路逐渐显现,并形成了一条隐...
提现“未秒拒”是稳还是坏?
平台的提现机制本质上是基于风控系统与资金流转规则的协同运作。当用户发起提现请求时,系统会先验证账户信息、交易记录与实名认证状态,这些环节的延迟可能直接导致“未秒拒”现象。若平台采用多层审核机制,用户需...
羊小咩购物额度能提现吗?揭秘背后逻辑
羊小咩平台的购物额度本质上是基于用户消费行为形成的信用凭证,其核心逻辑在于通过消费数据积累信用资产。这种额度通常以虚拟货币形式存在,主要用于平台内商品的支付或参与促销活动。从资金流转角度看,额度本身不...
深度解析:花呗套现的常见手段及潜在风险
花呗的套现行为,本质上是一种将消费信贷转化为现金的行为,并且绕开了花呗原本的消费场景和还款机制。这种操作背后,往往隐藏着个人信用风险管理的漏洞,以及对金融平台规则的挑战。理解花呗套现的原理,需要从其运...