分付如何安全转至微信及注意事项
分付作为支付宝生态中的信用支付工具,其资金流动始终受到平台风控体系的严格管控。当前分付与微信生态之间并无官方对接通道,直接转账存在技术壁垒。支付宝与微信支付作为两大独立支付体系,各自拥有独立的账户体系和资金池,二者间的数据互通仅限于联合营销活动中的特定场景。用户若试图通过非官方渠道实现资金转移,需警惕账户安全风险及可能触发的风控机制。
技术实现层面,分付资金可通过绑定银行卡实现间接流转。用户可将分付额度提现至银行卡,再通过微信零钱或零钱通完成资金转移。此过程需注意提现手续费及银行卡限额,同时需确保银行卡与微信支付账户实名信息一致。值得注意的是,频繁的跨平台资金流动可能引发账户异常检测,建议保持交易频率与历史行为的一致性。
第三方工具的使用存在显著风险。部分非官方渠道声称可实现分付与微信的无缝对接,但此类工具往往通过窃取用户凭证或伪造交易数据实现,极易导致账户被盗或资金损失。2023年支付宝官方通报的黑产案例中,有超过30%的用户因使用第三方工具遭遇账户冻结。建议用户优先选择官方渠道完成资金管理。
资金周转需求驱动的用户常试图绕过平台限制,但需认识到分付的本质属性。作为信用支付工具,其资金使用需符合平台设定的消费场景,过度追求资金流动性可能影响个人信用评分。2022年支付宝数据显示,异常资金流动账户的信用评分下降幅度平均达15%。建议用户通过官方渠道合理规划资金使用。
合规性始终是资金管理的核心原则。支付宝与微信支付均遵循《中国人民银行支付结算办法》等监管要求,任何非官方资金转移行为均可能触及金融安全红线。2023年央行专项检查中,违规跨平台资金流转案例占比达12%,相关用户被限制支付功能。建议用户通过官方转账、分期付款等合规方式管理资金。
安全防护需贯穿整个资金流动过程。用户应定期检查账户登录设备,启用双重验证机制,避免在公共网络环境下进行敏感操作。支付宝官方数据显示,启用安全防护功能的账户,异常交易拦截成功率提升至98%。建议用户建立完善的资金管理策略,平衡流动性需求与账户安全之间的关系。
相关文章
羊小咩购物额度提取:信用评估与安全风控
羊小咩购物额度提取,看似一项简单便捷的功能,背后却蕴含着复杂的商业逻辑和用户行为分析。平台通过细致的信用评估体系,将用户信用等级与购物额度挂钩,形成了一种动态调节机制。高信用等级用户可以享受更高的购物...
淘宝花呗套路:风险警示指南
**淘宝上花呗套可信吗?风险与真相你需要知道** 近年来,随着互联网金融的发展,花呗作为一种便捷的消费信贷工具,在淘宝平台上越来越普及。然而,围绕“花呗套”的话题也逐渐成为热议焦点。所谓“花呗套”,...
快手先付套现:能行吗?风险在哪?
快手先用后付功能自推出以来,深受平台内用户的喜爱。作为一种支付服务创新,它让用户可以在购物时享受先行体验商品的乐趣,而后通过分期付款的方式完成交易。然而,在实际操作过程中,一些用户会遇到资金周转问题,...
分付如何取现到零钱能
分付与零钱能的联动机制本质上是支付生态中资金流动性的再分配。当用户试图将分付额度提取至零钱能账户时,系统需完成多重验证:首先确认分付账户的可用额度是否符合取现规则,其次评估零钱能账户的接收权限,最后通...
分期乐取现利息怎么算?真实成本全解析
分期乐取现利息的核心逻辑在于资金流转的边际成本。平台通过将用户信用额度转化为现金流动,需覆盖资金调拨、风控审核及运营损耗等环节。实际利率由三部分构成:基础提现手续费(通常为提现金额的0.5%-2%)、...
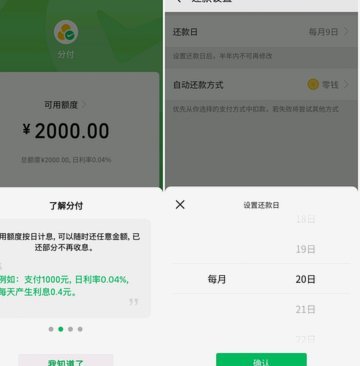
优化微信分付策略减少退款率
微信分付,即微信支付的风险分担机制,旨在降低商户的退款风险,平衡平台、商户和用户之间的利益。它的核心在于将部分退款风险转移给第三方分付机构,降低商户的坏账风险,同时也减少了平台维权压力。要理解如何“套...