分期乐额度不足如何有效提升额度
分期乐的额度评估体系本质上是平台对用户信用风险的量化判断。当用户发现额度偏低时,首先要理解平台的风控逻辑——系统通过消费频次、还款稳定性、账户活跃度等维度构建信用画像。例如,连续三个月未使用分期功能的账户,系统可能将其归类为低活跃度用户,进而压缩额度空间。此时需主动调整消费行为,如将单笔分期金额控制在月收入的30%以内,既能避免过度负债,又能向系统传递理性消费的信号。
提升额度的核心在于优化信用资产结构。用户可尝试将分期额度与信用卡额度进行协同管理,例如在还款日前提前偿还信用卡欠款,降低整体负债率。同时,增加非分期类消费如购物、缴费等,能有效提升账户的活跃度指标。值得注意的是,平台对用户资金流向的监控已延伸至第三方支付数据,因此避免频繁更换支付渠道或使用多平台账户,有助于维持账户行为的连续性。
平台算法对用户还款能力的评估具有动态调整机制。当用户连续6个月保持按时还款记录,系统会触发额度重评流程。此时可主动申请临时额度提升,但需注意申请频率不宜过高,否则可能触发风控系统的异常监测。此外,用户可借助平台提供的额度评估工具,分析当前额度与历史数据的波动趋势,判断是否已达到系统预设的信用阈值。
在提升额度的过程中,用户需警惕平台的隐性规则。例如,部分用户通过频繁申请额度或使用多张卡进行"刷单"行为,最终导致账户被标记为高风险用户。更有效的策略是建立稳定的消费周期,如每月固定日期进行分期消费,形成可预测的还款模式。同时,保持账户的多样化使用场景,如结合教育、娱乐、生活等消费类型,能显著提升信用画像的丰富度。
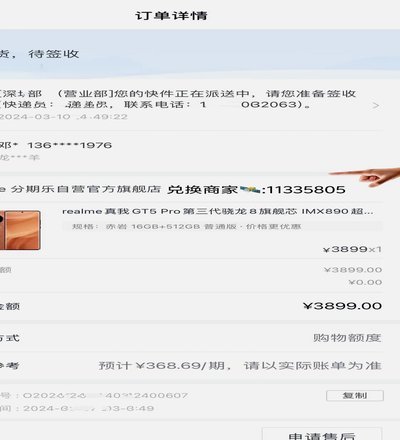
平台的额度调整通常存在滞后性,用户需预留至少3个月的观察期。在此期间,应持续优化消费结构,例如将高利率分期产品替换为低息贷款,降低整体负债成本。当系统判定用户风险等级提升后,会通过短信或APP推送通知额度调整结果。此时可结合平台的优惠活动,如分期免息、额度提升奖励等,实现额度增长与实际利益的双重提升。
相关文章
零门槛快速借贷新模式
拍拍借钱花,一款以“零门槛”和“快速”为卖点的借贷平台,迅速在社交媒体上掀起了一波热潮。它利用了年轻群体对便捷金融服务的需求,通过社交关系链和人际信任构建起一种独特的借贷模式。然而,这种模式的魅力之下...
美团生活费:套现无门,谨遵合规
美团生活费本质上是一款场景化消费信贷产品,其资金流向与使用场景均受到严格监管。网络上流传的“套现”说法,往往指向通过虚构交易将额度转化为现金的操作。这类行为不仅直接违反平台服务协议,更触碰了金融合规的...
花呗额度如何合理利用
花呗作为蚂蚁集团推出的信用支付工具,其核心逻辑建立在用户信用评估体系之上。部分用户通过多账户分拆消费、拆分账单周期等方式试图规避风控系统,但此类操作本质上属于信用额度的非合规使用。平台通过大数据模型持...
分期乐购物额度如何快速到账?
分期乐购物额度并非一蹴而就,而是建立在用户信用评估与风险控制的基础之上,是一个动态调整的过程。理解其增长机制,对于消费者优化使用体验至关重要。首先,需要明确的是,分期乐的额度并非固定值,而是根据申请者...
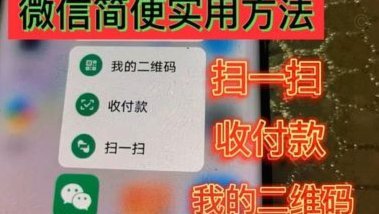
微信分付快速提现实用技巧
微信分付,严格意义上说并非“套出来”,而是指将微信支付的资金结算周期,通过合理的操作,提前变现,提升资金周转效率。最简单的方法并非依赖技术手段或外部平台,而是深谙微信支付的结算规则并进行精细化运营。核...
微信分付额度提升实用方法
近年来,微信分付凭借其便捷性和较低的利率吸引了大量用户,但不少用户对其可用额度有所限制, 首先,保持良好的信用记录是基础。微信在决定分付额度时会综合考量用户的信用状况,包括但不限于还款记录、逾期情况...