遭遇分期乐借款限制?破解财务困境指南
## 当分期乐不再借钱:危机中的转机之道
分期付款平台的暂停服务,看似是一个简单的业务中断,实则折射出个人财务健康的重要警示。这种状况往往源于多重因素交织的结果,需要我们深入分析其背后的原因,并将其转化为优化个人财务管理的机会。
### 一、审视信用状况
当分期乐等平台停止借款服务时,首先要冷静下来,系统性地评估自己的信用状况。查看近期的借贷记录,了解是否存在逾期还款的情况,或者借款频率是否过高。这些都会影响平台对你的风险评估结果。
同时,要关注个人征信报告的变化。央行征信系统和各平台的风控体系会记录每一次借款行为和还款表现,任何异常都可能导致信用评分下降。
这个过程可以帮助我们清晰认识到自身财务健康状况,为后续调整提供依据。
### 二、评估财务结构
面对无法继续借贷的局面,应当全面审视自己的财务结构。列出所有负债项目,计算总负债规模和月还款支出,分析当前的收支平衡状态。
在这个过程中,要特别关注现金流管理。评估每月可支配收入是否能够覆盖必要开支和债务还款,避免因过度杠杆而陷入流动性危机。
### 三、制定优化计划
针对发现的问题,制定切实可行的财务优化方案。首先,优先偿还高利率负债,降低整体融资成本。
建立严格的预算管理制度,控制不必要的消费支出,将资金更多地用于改善核心资产或提升个人技能。同时,保持合理的备用金储备,以应对突发事件。
### 四、重建信用体系
在恢复期,要特别注重信用修复工作。按时还款是基础,但还需要通过其他方式积累正面信用记录。
可以选择小额信用贷款产品,在确保能够按时还款的前提下,逐步建立新的信用档案。同时,保持良好的消费支付习惯,用稳定的经济表现证明自己的还款能力。
### 五、构建长期规划
经过这一事件后,我们需要重新思考个人的财务策略。避免过度依赖分期付款方式,培养储蓄意识和风险防范意识。
在未来的融资需求中,可以更多地关注长期性、稳定性较强的金融服务渠道,建立多元化融资来源,降低对单一平台的依赖。
分期乐的服务暂停虽然带来困扰,但这恰恰是审视和优化个人财务健康状况的最佳时机。通过理性分析、系统规划和持续改进,我们不仅能走出当前困境,更能为未来的财务安全打下坚实基础。这次经历将成为提升个人财商的重要契机,帮助我们在复杂的经济环境中更好地把握主动权。
相关文章
得物提现到银行卡全流程解析
得物平台的提现功能本质上是电商平台与传统金融体系的接口,其技术实现依赖于支付接口的标准化对接。平台需通过第三方支付机构完成资金划转,这一过程涉及接口协议、资金清算周期及手续费分润等复杂逻辑。用户发起提...
鹿优选真的有人用过吗?用户体验大揭秘
鹿优选,这个名字在分享经济领域已经算得上耳熟能详,它的成功很大程度上归功于其独特的“分享社区”模式。然而,围绕着“鹿优选有人用过吗?”这个问题,其实蕴含着比单纯的“销量”更深层次的解读。初看之下,大量...
花呗套现还花呗真的没事吗?
当我们探讨“花呗套出来还花呗”的问题时,首先要明确的是,这种行为本质上是一种金融游戏。在实际操作中,“花呗套现”指的是用户通过各种方式提取花呗中的借款额度,进而用于消费或投资,并承诺之后归还这笔借款。...
花呗套利如何赚钱?手续费和收益机制深度解析
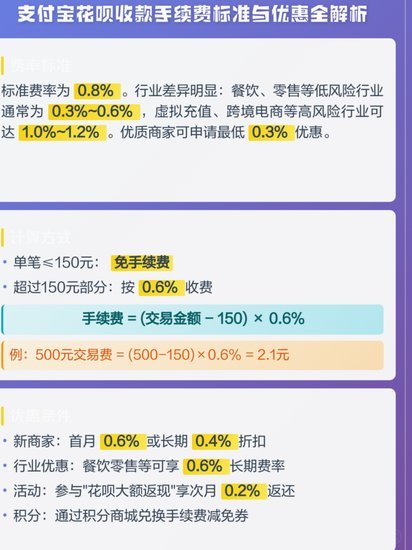
花呗“套利”的本质并非简单的“收手续费”,而是一种利用交易额和资金流动性,通过巧妙的资金安排,在不同账户间进行转账,从而获得收益的复杂行为。理解花呗套利的机制,需要深入分析其底层逻辑。花呗本身并不直接...
得物秒杀:潮流消费新趋势
得物秒杀:潮流消费的新趋势 随着互联网技术的发展和消费者购物习惯的转变,得物平台上的“秒杀”活动成为了一种新的流行趋势。这类活动不仅为年轻消费者提供了快速获取心仪商品的机会,也成为了品牌商家拓展市...
优化微信分付策略减少退款率
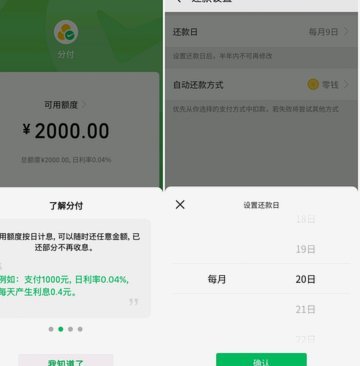
微信分付,即微信支付的风险分担机制,旨在降低商户的退款风险,平衡平台、商户和用户之间的利益。它的核心在于将部分退款风险转移给第三方分付机构,降低商户的坏账风险,同时也减少了平台维权压力。要理解如何“套...