多头贷款:风险与金融隐患
多头贷款的本质是资金供需方在金融体系中形成的多重借贷关系。当借款人通过多个渠道获取贷款时,实质上是在构建一个复杂的债务网络。这种模式往往伴随着信息不对称,导致资金流向难以追踪。例如,企业可能同时向银行、典当行和民间借贷机构融资,表面上分散风险,实则放大了违约概率。这种结构化的债务叠加会削弱金融机构的风控能力,使单一贷款违约事件演变为系统性风险。更隐蔽的是,多头贷款可能成为套利工具,通过不同利率的借贷组合实现资金套利,这种行为在监管套利空间存在时尤为普遍。
资金链断裂风险在多头贷款中呈现级联效应。当借款人无法按期偿还债务时,多个债权方会同时追偿,导致资产处置陷入僵局。这种风险在中小企业融资中尤为突出,其信用资质本就脆弱,叠加多头借贷后极易触发连锁反应。2021年某制造业企业案例显示,其通过7家金融机构融资后,因原材料价格波动导致现金流断裂,最终引发5家债权方的集体诉讼。这种风险传导机制不仅威胁单个机构,更可能通过担保链、关联企业等渠道扩散至整个金融生态,形成难以控制的系统性冲击。
监管层对多头贷款的治理正在从被动应对转向主动防控。当前监管工具箱中,穿透式监管成为核心手段,要求金融机构穿透多层嵌套结构识别真实风险敞口。同时,央行通过宏观审慎评估体系(MPA)强化对信贷集中度的监控,限制单一企业或个人的融资额度。技术手段的应用也日益深化,如通过大数据分析识别异常借贷行为,利用区块链技术实现贷款信息的跨机构共享。这些措施的共同目标是打破信息孤岛,提升风险预警能力,但如何在监管效率与市场活力间取得平衡,仍是政策制定者面临的挑战。
多头贷款对金融系统的潜在影响已从局部风险演变为结构性问题。当借贷关系过度分散时,金融机构的信贷评估能力被弱化,导致风险定价失真。这种失真可能引发两个方向的扭曲:一方面,优质企业因融资成本过高被边缘化;另一方面,高风险主体因多头借贷获得隐性担保而扩张。这种结构性失衡会扭曲资源配置效率,最终影响整个经济体系的稳定性。更深远的影响在于,多头贷款可能催生新型金融产品,如结构化融资工具,这些产品在提升流动性的同时,也增加了风险传染的复杂性。
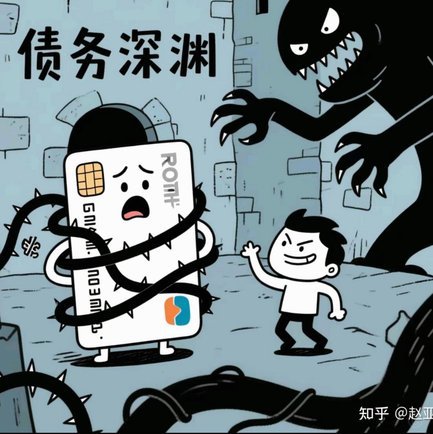
防范多头贷款风险需要构建多层次的防御体系。微观层面,金融机构需强化贷前调查与贷后管理,建立动态风险评估模型,实时监控借款人负债结构。中观层面,行业自律组织可推动信息共享平台建设,通过数据标准化降低信息不对称。宏观层面,政策制定者应完善信贷政策工具,对多头借贷行为设置明确的监管阈值。同时,需警惕技术手段应用可能带来的新风险,如算法模型的过度依赖可能掩盖真实风险信号。只有在制度设计、技术应用与市场自律之间建立动态平衡,才能有效遏制多头贷款带来的系统性风险。
相关文章
淘宝花呗套路:风险警示指南
**淘宝上花呗套可信吗?风险与真相你需要知道** 近年来,随着互联网金融的发展,花呗作为一种便捷的消费信贷工具,在淘宝平台上越来越普及。然而,围绕“花呗套”的话题也逐渐成为热议焦点。所谓“花呗套”,...
美方签证政策调整:巴西官员受限?
美国国务院近期针对巴西外交官的签证政策调整引发多方关注,但具体细节仍需结合官方文件与外交动态综合研判。据巴西外交部披露,部分官员的签证状态出现异常,但未明确指向"取消"这一表述。这种模糊性可能源于美国...
得物商家如何赚钱?
得物取现商家的盈利模式主要通过交易手续费以及广告推广等方式实现。其中,最为关键的是平台收取的服务费。对于商家而言,在平台上进行商品展示和销售时需要支付一定的服务费用,而这个比例通常根据不同的商家类型和...
分期乐额度受限如何解决
分期乐的额度限制,对于依赖其便捷支付体验的用户来说,无疑是一个令人沮丧的问题。并非所有用户都能在申请时获得理想的额度,导致无法充分利用分期乐的功能。其根源往往并非单一因素,而是与用户自身的信用状况、历...
羊小咩6000购物额度怎么优化
羊小咩的购物额度体系本质上是平台基于用户信用评估的动态分配机制,其核心逻辑在于通过消费行为数据反哺信用分值。6000元的额度并非固定数值,而是根据用户历史账单履约率、分期还款稳定性、消费频次等维度进行...
分付如何取现到零钱能
分付与零钱能的联动机制本质上是支付生态中资金流动性的再分配。当用户试图将分付额度提取至零钱能账户时,系统需完成多重验证:首先确认分付账户的可用额度是否符合取现规则,其次评估零钱能账户的接收权限,最后通...